
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
جديد
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 28, 2026
مجموعة العلوم الشرعية ذات الصلة بالمعاملات المالية
مجموعة العلوم الشرعية ذات الصلة بالمعاملات المالية وتتمثل في الآتي :([1]) · أصول الفقه الإسلامي : وبصفة خاصة القواعد الفقهية ذات الصلة بالمعاملات المالية . · فقه المعاملات المالية : وبصفة خاصة موضوعات : المضاربة والمشاركة والإجارة والبيوع والربا والقرض والكفالة والضمانات والتعويضات والغرامات والتبرعات والهبات ونحو ذلك . · عقود المعاملات المالية : مثل : عقود البيوع , والتمليك والهبة والمشاركات , والإجارة والرهن , والوكالة , والصرف , والابضاع , والجعالة , والسلم , والاستصناع , والمزارعة , والمغارسة , والمساقاة , والإعارة , والقرض , والوقف , والوصية , والتبرعات , والكفالة , والحوالة , والرهن .... ونحو ذلك. · المعايير الشرعية لصيغ الاستثمار والتمويل الإسلامي : ونتناول المعايير الشرعية الصادرة عن هيئة المحاسبة والمراجعة للمؤسسات المالية الإسلامية ومنها على سبيل المثال : المضاربة والمشاركة والمرابحة والسلم والاستصناع والحوالة والمقاصة والضمانات والصرف .... ([2]). [1] - لمزيد من التفصيل , يرجع إلى المراجع الآتية : î د. عبد الستار أبو غدة , "بحوث فى المعاملات والأساليب المصرفية الإسلامية" من إصدارات مجموعة دلة البركة , مجموعة أجزاء , جدة , المملكة العربية السعودية . î د. عبد الستار أبو غدة, "أحكام عقود المعاملات المالية " , من إصدارات مجموعة دلة البركة, جدة , المملكة العربية السعودية . î د. عبد الحميد البعلى , "ضوابط العقود" , مكتبة وهبة – مصر , بدون تاريخ . [2] - امزيد من التفصيل يريجع إلى : î هيئة المحاسبة والمراجعة للمؤسسات المالية الإسلامية, "المعايير الشرعية" المنامة – البحرين . من كتاب المحاسب والمراجع القانوني الإسلامي دراسة من إعداد دكتور / حسين حسين شحاتة أستاذ المحاسبة بجامعة الأزهر محاسب قانوني وخبير استشاري فى المعاملات المالية الشرعية مستشار لهيئة المحاسبة والمراجعة للمؤسسات المالية الإسلامية مقالات ذات صلة:مستودعات السجلاتأنواع المخازنهل تعلم ما هي الأخطاء التي لا تؤثر على ميزان المراجعة ؟
عاجل
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 27, 2026
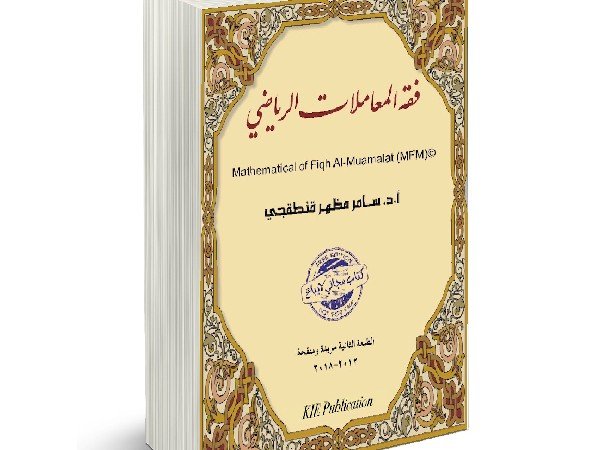
فقه المعاملات الرياضي - أ. د سامر مظهر قنطقجي
فقه المعاملات الرياضي - أ. د سامر مظهر قنطقجي فقه المعاملات الرياضي - أ. د سامر مظهر قنطقجي مرفق مع الكتاب 13 ملف مساعده بصيغة أكسيل شيت جزى الله أ .د / سامر مظهر قنطقجي عنا خير الجزاء وجعله الله في ميزان حسناته حمل الكتاب من هنا مقالات ذات صلة:BUDGETINGالربط بين محتوى المعلومات لقائمة الدخل وقائمة التدفقات النقديةتحليل التقارير المالية
جديد
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 27, 2026
ما هو المحاسب والمراجع الذي نريده للمؤسسات المالية الإسلامية ؟
ما هو المحاسب والمراجع الذي نريده للمؤسسات المالية الإسلامية ؟ يعتقد كثير من المحاسبين والمراجعين أن المحاسب هو المحاسب والمراجع هو المراجع, وعملهم مهنه تنطبق على المؤسسات المالية الإسلامية والمؤسسات التقليدية سواء بسواء, وهذا الاعتقاد خاطئ لأن من لم يفهم طبيعة نشاط المؤسسة التى يقوم بالمحاسبة والمراجعة على معاملاتها لا يستطيع أداء عمله على الوجه الأحسن, وتأسيساً على هذه البدهية يجب أن يتوفر فى المحاسب والمراجع فى المؤسسات المالية الإسلامية مجموعة من الصفات والشروط من أهمها ما يلي : (1) أن يكون مؤمناً برسالة المؤسسات المالية الإسلامية, وأن عمله فيها أومعها يعتبر عبادة وطاعة وليس وظيفة وعادة. (2) أن يكون متحلياً بالأخلاق الإسلامية وملتزماً بها فى كل سلوكياته, فهذا من موجبات النجاح فى عمله, وأن يكون ذلك من سمته . (3) أن يكون مُلِماّ بالأصول الشرعية لمعاملات المؤسسات المالية الإسلامية, باعتبارها المعايير والضوابط والمرجعية لعمله ومن شروط جودة الأداء . (4) أن يكون عليماً بطبيعة أنشطة المؤسسات المالية الإسلامية فاهماً بآلية تنفيذها وفقاً للعقود والوثائق والنماذج والمستندات الخاصة بها . (5) أن يكون ذو حنكة وبصيرة وحس وإدراك للحلال فيتبعه وللحرام فيجتنبه, وهذا ما يطلق عليه فراسة المؤمن.(6) أن يستشعر مسئولية أمانة حمل رسالة المؤسسات المالية الإسلامية أمام نفسه وأمام المسئولين عنه وأمام المجتمع الإسلامي وأمام الأمة الإسلامية وأمام الله يوم المساءلة. (7) أن يكون على علم بالفتاوي للمعاملات المعاصرة الصادرة من مجامع ومراكز وهيئات الفتوي. (8) أن يكون على علم بأحدث السبل والوسائل والأدوات المعاصرة فى تنفيذ المعاملات لتطوير أدائه إلى الأفضل .(9) أن يكون مقداماً فى استخدام أساليب التقنية المعاصرة فى تنفيذ عمله فهذا من موجبات جودة الأداء المهني . (10) أن يكون مبتكراً ومبدعاً ومطوراً فى وسائل وأساليب المحاسب والمراجعة التى يستخدمها بما يجود أدائه . من كتاب المحاسب والمراجع القانوني الإسلامي دكتور / حسين حسين شحاتة مقالات ذات صلة:أنواع المخازنهل تعلم ما هي الأخطاء التي لا تؤثر على ميزان المراجعة ؟تعريف العمليات التمويلية
